町田で相続専門税理士をお探しなら、
笹原税務会計事務所
〒194-0013 東京都町田市原町田6-21-14 松沢コーポ1F 町田駅より徒歩5分
お問合せフォーム
(24時間受付)
「遺留分侵害額請求」の税金
今回は、「遺留分侵害額請求」の“税金”について、まとめていきます。
なお、過去の記事で、「遺留分」「遺留分の請求」「侵害額請求の計算」
について、まとめた記事がありますので、
おさらいしたい方は、こちらをご覧ください。↓↓
「減殺請求」の問題点
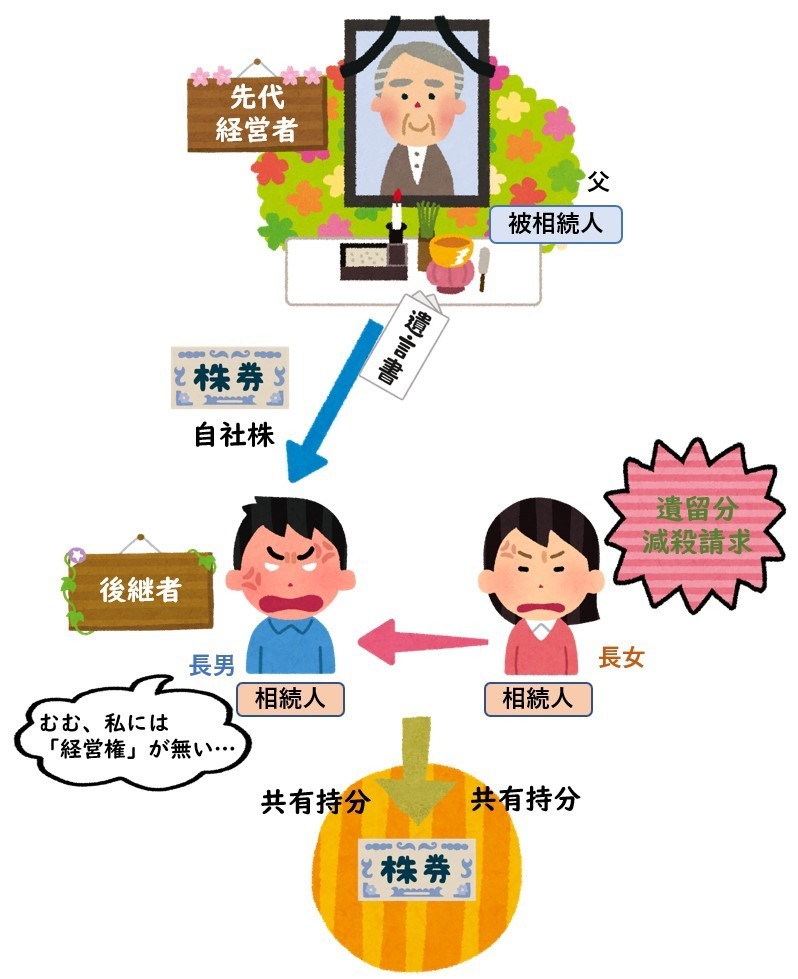
「遺留分減殺請求」の問題点は次のように考えられていました。
【事例】を使って、「遺留分減殺請求」の問題点を確認していきます。
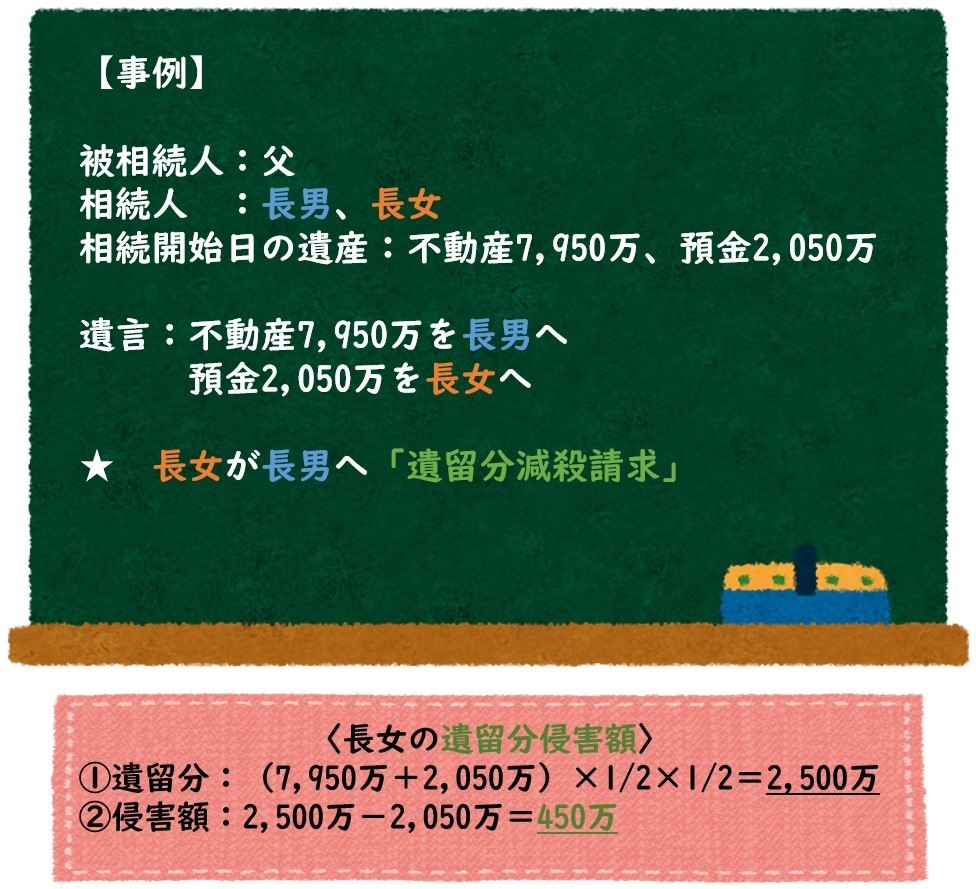
長女の遺留分が侵害された部分は、450万となります。
「遺留分減殺額請求」は、「物」を返還する形になりますので、
遺言でもらいすぎ状態になった不動産を一部返還(共有化)し、
「物」の返還を行います。
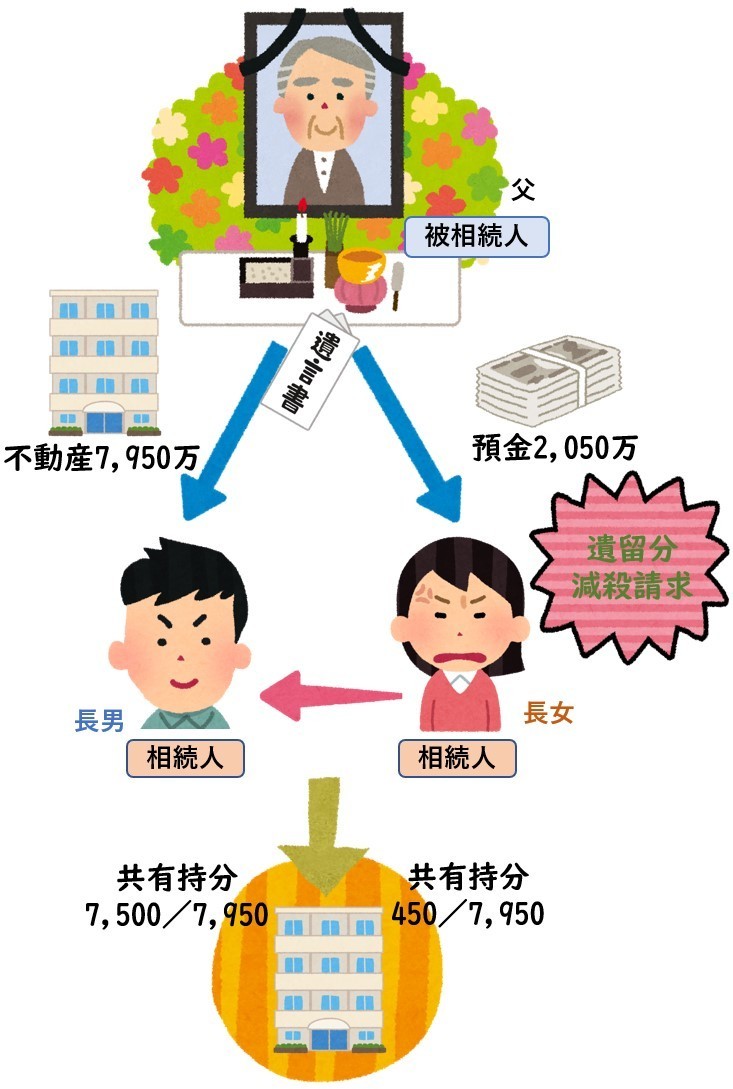
① 不動産が共有化され、(「長男」と「長女」の共有)
② その不動産の共有割合も複雑化されます。
(長男:7,500/7,950、長女:450/7,950)
※この不動産の共有化(遺留分減殺請求)は、
あくまでも「相続」の範疇で、
譲渡所得は発生しません。
また、共有化される「物」が、
事業を承継するはずの「株式」であった場合は、
後継者は、「会社の意思決定」を行うことが出来ず、
事業承継に重大な支障をきたします。
「減殺請求」→「侵害額請求」への改正
改正前の「遺留分減殺請求」は、上記の問題点(不動産や株式が共有化する)がありました。
そもそも遺留分請求を行うぐらいですから、
当事者間の仲は悪く、
そのうえ、不動産や株式を共有で持たなければいけないので、
さらなる問題が後に起こることは容易に想像できます。
「減殺請求」→「侵害額請求」へと改正があり、
遺留分請求での精算方法が、「物」→「金銭」へと変わりました。
精算方法が「物」から「金銭」へ変わったことで、
不動産や株式が「共有化」される問題は解消されました。
しかし、この改正により新たな問題点が生まれました。
それは、精算が「金銭」で出来ないと、税金がかかってしまうということです。
遺留分請求の精算は「金銭」となりましたが、
「お金」を用意できないケースは、
両者の合意があれば、
「物」で精算することも認められています。
この「物」(不動産や株式など)で精算した場合に、
譲渡税(所得税や住民税)がかかってきます。
「えっ?税金かかるのー?」と疑問に思われた方も多いと思います。
次の章で、この取引の税務の考え方をまとめていきます。↓
「遺留分侵害額請求」の税金
「遺留分侵害額請求」の精算を「金銭」ではなく「物」で行った場合は、
譲渡税(所得税や住民税)がかかってきます。
本来「金銭」で精算すべきところを「物」で精算したので、
この「物」で精算するところが、
「代物弁済」という取引に該当してきます。
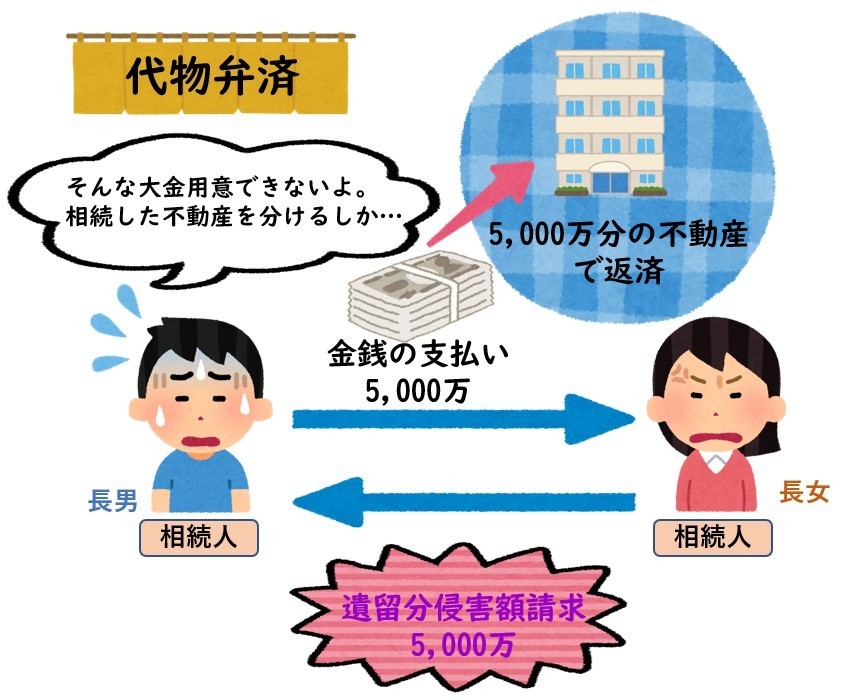
この「代物弁済」は、資産の移転取引にあたり、
「不動産譲渡」と同じ行為に当たります。
「不動産譲渡」に焦点を当てると次のようになります。
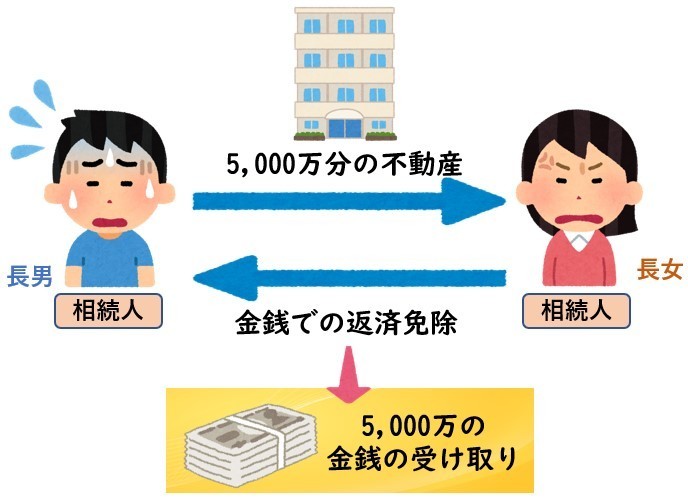
つまり、「不動産」を売却したのと同じ、と考えられるのです。
その「不動産売却」に売却益があれば、
譲渡税(所得税と住民税)がかかってきます。
なお、「譲渡税の計算」を確認したい方は、
下記のリンクで確認してみてください。
まとめ
今回は、「遺留分侵害額請求の税金」についてまとめました。
「減殺請求」は遺産の共有化、共有割合の複雑化の問題点があり、
「減殺請求」→「侵害額請求」へ改正されました。
「侵害額請求」で現物精算すると譲渡税が発生してしまうので、注意が必要です。
なお、「遺留分侵害額請求」について、
もっと細かく知りたい!揉めてしまった!という方は、
法務のプロフェッショナルである弁護士に相談されることを、
強くおススメします!!
サイドメニュー
アクセス
住所
〒194-0013
東京都町田市原町田6-21-14
松沢コーポ1F
町田駅より徒歩5分
営業時間
9:00~17:00
休業日
土曜日・日曜日・祝日